L’essentiel en cinq points
- Le 11 septembre 2026, BYD a présenté à l’ANAPI des projets de bus électriques, de montage de véhicules, de batteries et de stockage d’énergie en RDC, sans engagement financier à ce stade.
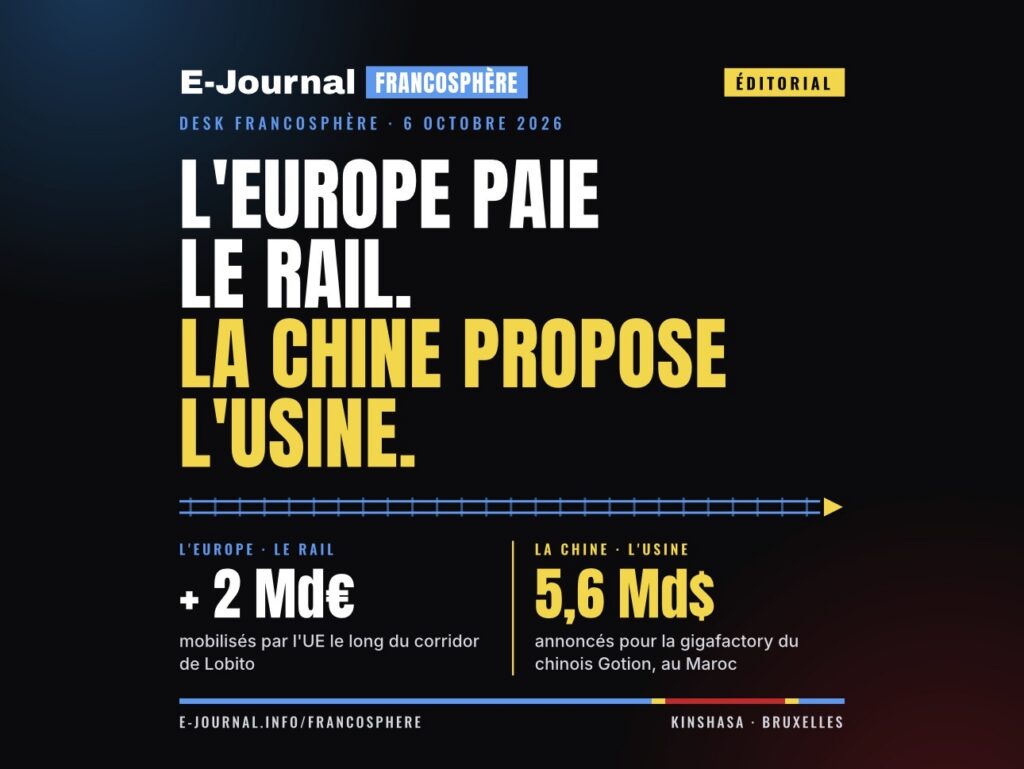
- L’Union européenne dit mobiliser plus de 2 milliards d’euros le long du corridor de Lobito. Pour toute la RDC, elle a annoncé un peu plus de 180 millions d’euros en octobre 2025.
- Le bouclage financier du rail angolais (753 millions de dollars, 3 juillet 2026) repose sur l’agence américaine DFC et la banque sud-africaine DBSA.
- Le chinois Gotion construit au Maroc la première gigafactory de batteries du continent, annoncée à 5,6 milliards de dollars, surtout pour le marché européen.
- En 2050, un humain sur quatre sera africain. La population active européenne, elle, se contracte.
BYD à Kinshasa : une intention, pas encore une usine
BYD n’a rien signé. Mais il a prononcé le mot que Kinshasa attend depuis cinq ans : usine.
Le 11 septembre 2026, le premier constructeur mondial de véhicules électriques a présenté ses projets à l’Agence nationale pour la promotion des investissements : bus électriques, montage local de véhicules, fabrication de batteries, stockage et production d’énergie (Sika Finance). Aucun engagement financier n’en est sorti. L’agence a invité le groupe à la saisir formellement et lui a détaillé les avantages du Code des investissements.
Il faut lire cette visite pour ce qu’elle est : une option prise, pas un chantier ouvert. Kinshasa a déjà entendu des promesses. En novembre 2021, le gouvernement se disait la destination la plus compétitive du monde pour les usines de batteries et espérait une première unité dès 2022 (Motor1, d’après l’AFP). Cinq ans plus tard, aucune usine de batteries ne tourne en RDC, à notre connaissance.
Mais le rapport de force a changé. La RDC fournit plus de 70 % du cobalt mondial. Elle plafonne désormais ses exportations par quotas et en réserve 10 % aux « projets stratégiques nationaux » (Nasdaq). Fin juin, elle a retiré les quotas inutilisés aux opérateurs pour les verser à ce quota stratégique (SMM, d’après Reuters). En juin encore, elle a interdit l’exportation des concentrés de cuivre et de cobalt (Mining Weekly, d’après Reuters).
L’accès au minerai devient la contrepartie de l’usine. BYD l’a compris. Le vietnamien VinFast et le spécialiste des motos électriques Spiro, qui explorent le même marché, aussi.
Ce que l’Europe finance réellement
L’Europe a les textes. Elle n’a pas l’usine.
Le partenariat stratégique UE–RDC sur les chaînes de valeur des matières premières a été signé à Bruxelles le 26 octobre 2023 (SEAE). Sa feuille de route a été adoptée en décembre 2024 (SEAE). Le texte promet noir sur blanc le raffinage, la transformation et la valorisation sur place.
Trois ans plus tard, voici les montants.
| Annonce | Date | Montant |
|---|---|---|
| Nouveaux investissements Global Gateway pour toute la RDC, dont 60,5 M€ pour le corridor vert Kivu–Kinshasa et 16 M€ pour Lobito (Global Gateway Forum) | Octobre 2025 | Plus de 180 M€ |
| Volet investissements d’un projet minier européen dont la RDC est le « pays vitrine » (ACP) | Mars 2026 | 17,8 M€ |
| Sommes que l’Union dit mobiliser le long du corridor de Lobito, sur trois pays (GTAI) | En cours | Plus de 2 Md€ |
C’est cela, le saupoudrage : beaucoup de lignes, aucune qui porte une raffinerie, une unité de précurseurs ou une ligne de cellules. Le gros de l’effort va à la voie qui sort le minerai.
S’y ajoute une contradiction que Bruxelles n’a jamais levée. Son règlement sur les matières premières critiques vise 40 % de transformation sur le sol de l’Union d’ici 2030 (Mining Indaba). On ne peut pas promettre la valeur ajoutée à Kolwezi et la compter à Anvers.
Reste le dossier rwandais. Le Parlement européen a demandé en février 2025 la suspension du protocole minier UE–Rwanda (Parlement européen). Le Conseil l’a seulement placé « sous réexamen » (Belga). Tant que cette ambiguïté dure, l’offre européenne arrive à Kinshasa avec un astérisque.
Le train passe déjà
Le corridor de Lobito est le projet phare de l’Europe en Afrique centrale. C’est une voie d’évacuation, financée par Washington, posée sur des rails refaits par Pékin.
| Maillon | Qui tient la main | Les faits |
|---|---|---|
| Les rails angolais | Chine | Ligne de Benguela remise en état par China Railway Construction Corporation, rouverte en 2015, dans un programme « rail contre pétrole » de 2 Md$ |
| Le financement de la modernisation | États-Unis, Afrique du Sud | 753 M$ : 553 M$ de la DFC américaine, 200 M$ de la DBSA ; bouclage le 3 juillet 2026 |
| L’exploitation | Europe | Lobito Atlantic Railway : Mota-Engil (Portugal), Trafigura (négociant suisse), Vecturis (Belgique) |
| Le tronçon congolais Dilolo–Sakania | Europe, argent à trouver | Concession de 30 ans signée par Mota-Engil le 26 août 2026 ; besoin chiffré à 1,26 Md$ ; jusqu’à 1 Md$ envisagé par la DFC, sous réserve |
| Ce qui roule dessus | Mines sino-canadiennes, fondeur allemand | Anodes de cuivre de Kamoa-Kakula (Ivanhoe, Zijin) depuis février 2026 ; première livraison destinée à Aurubis |
Sources : GTAI, Al Jazeera, Capmad.
Regardons ce tableau sans indulgence. L’Europe y tient le rôle du cheminot et du client. Le banquier est américain. Le chargeur est, pour l’essentiel, chinois : CMOC, Huayou et Zijin dominent une grande partie du secteur (Mining Weekly, d’après Reuters).
Un détail compte pourtant. Ce qui a quitté Kamoa-Kakula en février, ce ne sont pas des concentrés : ce sont des anodes, sorties d’une fonderie neuve bâtie sur place. La transformation locale est donc possible. Elle a été faite par un attelage sino-canadien, pas européen.
Les critiques sont connues. Un professeur de la SOAS, à Londres, juge le corridor tourné vers la sortie des ressources plutôt que vers le commerce entre Africains. L’ONG Global Witness estime que jusqu’à 6 500 personnes pourraient être déplacées en RDC (Al Jazeera).
Un train qui ne fait que partir n’est pas une politique de développement.
Pourquoi l’Afrique est l’avenir industriel de l’Europe
L’Europe a besoin de l’Afrique pour quatre raisons, et aucune n’est sentimentale.
La démographie. La part de l’Afrique dans la population mondiale passera de 17 % en 2024 à près de 26 % en 2050. Sa population en âge de travailler passera de 750 millions à près de 1,3 milliard (Afrik.com, d’après l’ONU). L’Union européenne, elle, aurait besoin de 50 à 60 millions de migrants d’ici 2050 pour seulement stabiliser sa population active (Futuribles).
La batterie. Northvolt, champion désigné, a fait faillite en mars 2025 (Journal de l’Automobile). En février 2026, ACC a renoncé à ses usines d’Allemagne et d’Italie (Journal de l’Automobile). La Chine assure 82 % de la production mondiale de batteries (Journal de l’Automobile). Seule, l’Europe ne rattrapera pas ce retard sur son sol.
Le coût. L’étude BloombergNEF présentée à Kinshasa en 2021 chiffrait une usine de batteries à 117 millions de dollars aux États-Unis, 112 en Chine, 65 en Pologne (Motor1, d’après l’AFP). Le ministre congolais de l’Industrie avançait 39 millions pour la RDC (Le360 Afrique, d’après l’AFP). Le chiffre est ancien et mérite d’être refait. L’ordre de grandeur, lui, n’a pas été démenti.
Le marché. BYD ne vient pas seulement chercher du cobalt. Il vient vendre des bus aux grandes villes congolaises. En Afrique du Sud, il vise 60 à 70 concessions fin 2026 et jusqu’à 300 bornes de recharge rapide (TopAuto, d’après Reuters).
La démonstration existe déjà, de l’autre côté du détroit de Gibraltar. Gotion construit à Kénitra la première gigafactory du continent : plus de 5 milliards de dollars annoncés, 20 GWh, pour approvisionner d’abord le marché européen (Hespress). La Banque africaine de développement vient d’y ajouter un prêt de 100 millions d’euros (BAD).
La Chine fabriquera donc en Afrique les batteries que l’Europe achètera. Au Zimbabwe, l’interdiction d’exporter le lithium brut a déjà produit une usine de sulfate de lithium de 400 millions de dollars, signée Huayou (Mining Focus Africa).
Soyons justes
Le procès de l’Europe serait trop facile s’il était complet. Quatre nuances s’imposent.
- Les débouchés s’ouvrent. La RDC a exporté un record de 1,72 million de tonnes de cuivre au premier semestre 2026, et la part vendue aux États-Unis et à l’Europe a doublé par rapport à 2025 (Mining Weekly, d’après Reuters).
- La Chine n’a encore rien bâti non plus à Kinshasa. BYD n’a pris aucun engagement, et les promesses d’usine de 2021 sont restées lettre morte.
- Le premier obstacle n’est ni chinois ni européen. 77 % des entreprises de RDC déclarent subir des coupures de courant, selon une enquête de la Banque mondiale citée par l’agence allemande GTAI. Aucune fonderie ne tourne sans électricité fiable.
- Washington n’est pas un philanthrope, mais il joue sur les deux tableaux. L’accord stratégique du 4 décembre 2025 lui ouvre le minerai (Mining Indaba). Il finance aussi, pour 3,4 millions de dollars, l’étude de la raffinerie à capitaux congolais Buenassa (Financial Afrik).
La nuance ne change pas le diagnostic. Glencore se décrit comme le seul grand producteur occidental de cuivre et de cobalt en RDC (Sharecast). Il est suisse, et il négocie l’entrée à 40 % d’un consortium adossé à Washington dans ses deux mines congolaises (Allnews).
Dans la partie qui se joue au Katanga, nous n’avons identifié aucun projet d’usine porté par un industriel de l’Union. L’Europe y a un guichet. Les autres y ont un plan.
Cinq chantiers pour passer du rail à l’usine
Ce journal ne demande pas à l’Europe de quitter le quai. Il lui demande de monter dans le train, dans cet ordre.
- Une usine européenne, pas un protocole de plus. La zone économique spéciale de Musompo, au Lualaba, est conçue pour les précurseurs de cathodes : 900 hectares, plus de 200 millions de dollars (Mining Focus Africa). Qu’un consortium européen y prenne un lot, avec un chimiste, un constructeur automobile et un contrat d’achat ferme.
- Lever les deux contradictions. Compter dans l’objectif européen de 40 % la capacité de transformation bâtie chez un partenaire stratégique. Et trancher, dans un sens ou dans l’autre, le sort du protocole rwandais.
- L’énergie avant le rail. Avec 77 % d’entreprises touchées par les coupures, le premier euro utile est un kilowattheure. Hydroélectricité, réseaux, automatisation, traitement de l’eau : c’est là que l’industrie européenne est attendue.
- Un corridor à double sens. Conditionner tout nouvel euro versé sur Lobito à du tonnage transformé et à du fret retour. Les anodes de Kamoa-Kakula prouvent que c’est faisable.
- À Kinshasa, mettre l’usine en concurrence. Les 10 % de quotas stratégiques sont un levier rare. Les attribuer par appel à projets ouvert, au mieux-disant en emplois, en transfert de compétences et en capital congolais. BYD, les Européens, les Américains et Buenassa sur la même ligne de départ.
Rien n’oblige à choisir un camp. Gotion compte Volkswagen comme actionnaire de référence (Finances News Hebdo) : l’attelage sino-européen existe déjà, au Maroc. Rien n’interdit de le reproduire au Katanga, avec un associé congolais.
Car l’usine ne viendra pas seulement de l’étranger. L’État congolais détient 10 % de Buenassa par une action spécifique (Bankable). Des véhicules électriques Okapi, assemblés à Kinshasa et rechargés au solaire, ont été présentés en mars 2026 (Sika Finance). L’entrepreneur congolais est déjà dans la gare.
Quarante et un jours
Dans quarante et un jours, le 16 novembre, la Francophonie choisira sa direction à Phnom Penh. Le premier pays francophone du monde est aussi le premier producteur mondial de cobalt. Sa candidate défend une Chambre francophone de commerce solidaire, comme nous le rappelions le 21 août. Le sujet de cet éditorial est donc aussi un sujet francophone.
Nous l’écrivions ici le 26 août : le repli français ne laisse pas un vide, il laisse un appel d’offres. BYD vient d’y répondre.
L’Afrique est l’avenir du développement européen : par sa jeunesse, par ses métaux, par ses marchés. Encore faut-il que l’Europe monte dans le train. Aujourd’hui, elle en paie le ballast et le regarde partir.
La rédaction + IA Desk Francosphère, E-Journal.info
Sources
BYD et la mobilité électrique en Afrique
- Sika Finance — « RDC : voitures et bus électriques, le chinois BYD veut se positionner sur la mobilité urbaine » (18/09/2026)
- TopAuto, d’après Reuters — « BYD accelerates South African expansion »
- Motor1, d’après l’AFP — « Le Congo souhaite accueillir des producteurs de batteries » (11/2021)
- Le360 Afrique, d’après l’AFP — centre de recherche sur les batteries à Lubumbashi (22/04/2022)
Europe–RDC : cadres et montants
- SEAE — partenariat stratégique UE–RDC signé le 26 octobre 2023
- SEAE — DRC Mining Week et feuille de route adoptée en décembre 2024
- Global Gateway Forum — plus de 180 M€ pour la RDC (09/10/2025)
- ACP — « La RDC, premier pays vitrine d’un projet d’investissement minier de l’UE » (17/03/2026)
- Mining Indaba — loi européenne sur les matières premières critiques
- Parlement européen — demande de suspension du protocole UE–Rwanda (13/02/2025)
- Belga — « EU to review raw materials deal with Rwanda »
Corridor de Lobito
- GTAI — « Lobito-Korridor gewinnt mit weiterer Bahnkonzession an Dynamik » (07/09/2026)
- Al Jazeera — « What is the Lobito Corridor, cited by US Africa envoy as model for ties? » (27/05/2026)
- Capmad — bouclage financier de 753 M$ (07/2026)
Mines, quotas et acteurs en RDC
- Mining Weekly, d’après Reuters — « Congo copper exports hit record levels as sales to US and Europe double » (16/09/2026)
- Nasdaq — « DRC to End Cobalt Export Ban, Move to Quota System »
- Battery-Tech Network, d’après Fastmarkets — quotas de cobalt 2026-2027
- SMM, d’après Reuters — retrait des quotas de cobalt inutilisés (30/06/2026)
- Mining Indaba — accord stratégique États-Unis–RDC et opération Glencore–Orion
- Allnews — « Glencore veut céder des mines de cuivre et de cobalt en RDC »
- Sharecast — Glencore, « only major Western producer » (03/02/2026)
- Financial Afrik — subvention USTDA à Buenassa (07/2026)
- Bankable — l’État congolais entre au capital de Buenassa
- Mining Focus Africa — zone de Musompo et usine de sulfate de lithium au Zimbabwe
Batteries : Europe, Chine, Maroc
- Journal de l’Automobile — « La batterie européenne traverse la vallée de la Mort » (13/03/2025)
- Journal de l’Automobile — « ACC ne bâtira pas d’usines de batteries en Italie et en Allemagne » (09/02/2026)
- Journal de l’Automobile — « Batteries : l’Europe peut-elle rivaliser avec la Chine ? »
- Hespress — gigafactory Gotion à Kénitra (18/09/2025)
- Banque africaine de développement — prêt de 100 M€ à Gotion Power Morocco (24/07/2026)
- Finances News Hebdo — Gotion High-Tech et son actionnaire Volkswagen
- Bladi.net — « Le Maroc va accueillir la première gigafactory de batteries d’Afrique » (investissement d’environ 5,6 Md$)
Démographie